Domain herz-spezialist.de kaufen?
Wir ziehen mit dem Projekt
herz-spezialist.de um.
Sind Sie am Kauf der Domain
herz-spezialist.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain herz-spezialist.de kaufen?
Ist ein Herzinfarkt eine Herz Kreislauf Erkrankung?
Ein Herzinfarkt ist eine plötzliche Unterbrechung der Blutzufuhr zum Herzmuskel, die in der Regel durch eine Blockade in den Herzkranzgefäßen verursacht wird. Dies führt dazu, dass Teile des Herzmuskels geschädigt oder absterben. Ein Herzinfarkt ist daher eine akute Erkrankung des Herzkreislaufsystems. Herz-Kreislauf-Erkrankungen sind eine Gruppe von Erkrankungen, die das Herz und die Blutgefäße betreffen. Dazu gehören unter anderem Herzinfarkte, Schlaganfälle, Bluthochdruck, Herzinsuffizienz und Arteriosklerose. Ein Herzinfarkt ist also eine spezifische Form einer Herz-Kreislauf-Erkrankung. Herz-Kreislauf-Erkrankungen sind weltweit eine der häufigsten Todesursachen. Risikofaktoren für diese Erkrankungen sind unter anderem Rauchen, ungesunde Ernährung, Bewegungsmangel, Übergewicht und genetische Veranlagung. Daher ist es wichtig, auf eine gesunde Lebensweise zu achten, um das Risiko für Herz-Kreislauf-Erkrankungen, einschließlich Herzinfarkt **
Was kostet eine Vermögensverwaltende GmbH?
Eine vermögensverwaltende GmbH ist eine Gesellschaft, die sich hauptsächlich mit der Verwaltung von Vermögen beschäftigt, anstatt aktiv am Geschäftsbetrieb teilzunehmen. Die Kosten für die Gründung einer solchen GmbH können je nach Anbieter und Umfang der Dienstleistungen variieren. Zu den typischen Kosten gehören die Notarkosten für die Gründung, die Gebühren für die Eintragung ins Handelsregister und gegebenenfalls Beratungs- oder Verwaltungsgebühren. Es ist ratsam, sich im Vorfeld über die genauen Kosten zu informieren und gegebenenfalls Angebote von verschiedenen Anbietern einzuholen, um die besten Konditionen zu erhalten. Was kostet eine Vermögensverwaltende GmbH? **
Ähnliche Suchbegriffe für Vermögensverwaltende-Personengesellschaften
Top-Angebote
Produkte zum Begriff Vermögensverwaltende-Personengesellschaften:
-
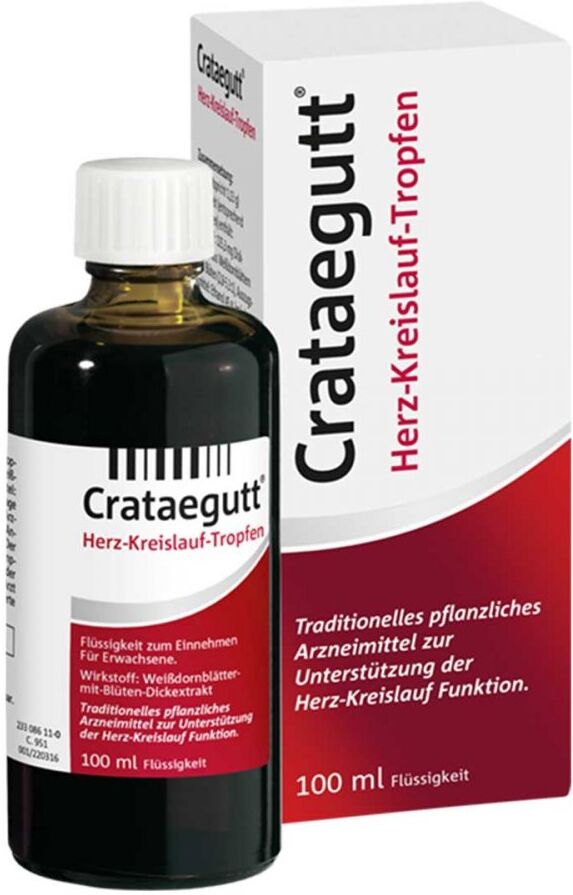
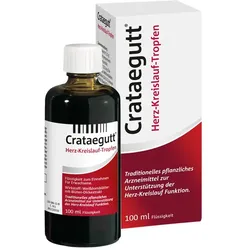
Crataegutt Herz-Kreislauf-TropfenAnwendungsgebiet von Crataegutt Herz-Kreislauf-TropfenCrataegutt Herz-Kreislauf-Tropfen stärken die Herzkraft für ein vitaleres Leben. Bei nachlassender körperlicher Leistungsfähigkeit und Herzproblemen kann der Alltag oft zur Belastung werden. Crataegutt Herz-Kreislauf-Tropfen stärken das Herz, verbessern die Durchblutung der Herzkranzgefäße und des Herzmuskels und erhöhen Ihre körperliche Belastbarkeit. Obendrein helfen Crataegutt Herz-Kreislauf-Tropfen den Herzrhythmus zu regulieren. Crataegutt Herz-Kreislauf-Tropfen tragen zu einem aktiven Leben bei. Sie werden Ihr Leben wieder in vollen Zügen genießen können.Wirkungsweise von Crataegutt Herz-Kreislauf-TropfenCrataegutt Herz-Kreislauf-Tropfen sind ein rein pflanzliches Arzneimittel zur Steigerung Ihrer körperlichen Belastbarkeit. Das rezeptfreie Qualitätsprodukt aus Ihrer Versandapotheke besteht aus konzentriertem Weißdornextrakt. Crataegutt Herz-Kreislauf-Tropfen enthalten den sogenannten „Herz-OPC“. Das sind spezielle pflanzliche Inhaltsstoffe, die gezielt den Herzmuskel kräftigen und ihn mit mehr Sauerstoff versorgen. Crataegutt Herz-Kreislauf-Tropfen kann man problemlos mit anderen Arzneimitteln kombinieren.Wirkstoffe / Inhaltsstoffe / ZutatenWirkstoffe von Crataegutt Herz-Kreislauf-Tropfen: 1 ml Flüssigkeit (entspr. 20 Tropfen) enthält: 125,3 mg Weissdornblätter, Blüten-Dickextrakt (2,8-5,3:1) Auszugsmittel: Ethanol 45% (m/m) Hilfsstoffe von Crataegutt Herz-Kreislauf-Tropfen: Glycerol, Propylenglycol, Sorbitol 70, gereinigtes Wasser GegenanzeigenBei Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Crataegutt Herz-Kreislauf-Tropfen: Nehmen Sie 3-mal täglich 30 bis 40 Tropfen ein. Crataegutt Herz-Kreislauf-Tropfen können je nach Wunsch unverdünnt oder in etwas Flüssigkeit (Wasser, Tee oder Fruchtsaft) unabhängig von den Mahlzeiten eingeno25,36 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann lohnt sich Vermögensverwaltende GmbH?
Die Gründung einer vermögensverwaltenden GmbH kann sich lohnen, wenn Sie über ein beträchtliches Vermögen verfügen und dieses professionell verwalten lassen möchten. Eine GmbH bietet den Vorteil der Haftungsbeschränkung, was besonders bei größeren Vermögen wichtig sein kann. Zudem ermöglicht die GmbH-Struktur eine klare Trennung zwischen privatem und geschäftlichem Vermögen. Wenn Sie eine langfristige Vermögensplanung und -sicherung anstreben, kann die Gründung einer vermögensverwaltenden GmbH sinnvoll sein. Es ist ratsam, sich vor der Gründung ausführlich beraten zu lassen, um die individuellen steuerlichen und rechtlichen Aspekte zu berücksichtigen. **
-
Was darf eine Vermögensverwaltende GmbH?
Eine vermögensverwaltende GmbH darf grundsätzlich Vermögensgegenstände erwerben, verwalten und veräußern. Sie kann beispielsweise Immobilien, Wertpapiere oder Beteiligungen an anderen Unternehmen halten. Die GmbH darf Einnahmen aus Vermietung, Verpachtung oder Kapitalanlagen erzielen und diese Gewinne reinvestieren oder ausschütten. Es ist jedoch wichtig zu beachten, dass eine vermögensverwaltende GmbH keine gewerblichen Tätigkeiten ausüben darf, um nicht als Handelsgesellschaft eingestuft zu werden. Insgesamt dient die GmbH dazu, das Vermögen ihrer Gesellschafter zu verwalten und langfristig zu vermehren. **
-
Was ist eine vermögensverwaltende Personengesellschaft?
Eine vermögensverwaltende Personengesellschaft ist eine Rechtsform, in der mehrere Personen gemeinsam Vermögen verwalten. Dabei handelt es sich in der Regel um eine Gesellschaft bürgerlichen Rechts (GbR) oder eine Partnerschaftsgesellschaft (PartG). Die Gesellschafter verwalten gemeinsam das Vermögen der Gesellschaft, das aus verschiedenen Anlageformen wie Immobilien, Wertpapieren oder Unternehmensbeteiligungen bestehen kann. Anders als bei einer gewerblichen Personengesellschaft liegt der Fokus hier auf der Verwaltung und dem Erhalt des Vermögens, nicht auf der Erzielung von Gewinnen durch unternehmerische Tätigkeiten. Steuerlich werden vermögensverwaltende Personengesellschaften oft wie Privatpersonen behandelt. **
-
Welche Untersuchungen führt ein Kardiologe bei Patienten mit Herz-Kreislauf-Erkrankungen durch?
Ein Kardiologe führt in der Regel eine körperliche Untersuchung, eine Anamneseerhebung und eine Auswertung von Laborwerten durch. Darüber hinaus können auch EKG, Belastungs-EKG, Echokardiographie, Herzkatheteruntersuchung und weitere bildgebende Verfahren wie MRT oder CT zum Einsatz kommen, um die genaue Diagnose zu stellen. Die individuellen Untersuchungen hängen von der Art der Herz-Kreislauf-Erkrankung und den Symptomen des Patienten ab. **
Wie haften Personengesellschaften?
Personengesellschaften haften grundsätzlich mit ihrem gesamten Vermögen für Verbindlichkeiten. Das bedeutet, dass die Gesellschafter auch mit ihrem Privatvermögen für Schulden der Gesellschaft haften können. Die Haftung kann jedoch durch einen Gesellschaftsvertrag beschränkt werden. Bei einer OHG oder einer GbR haften die Gesellschafter als Gesamtschuldner, während bei einer KG die Haftung je nach Beteiligungsquote der Gesellschafter unterschiedlich ausfallen kann. Es ist daher wichtig, sich über die Haftungsregelungen im Gesellschaftsvertrag im Klaren zu sein. **
Was ist ein Herz-Kardiologe?
Ein Herz-Kardiologe ist ein Facharzt für Kardiologie, der sich auf die Diagnose und Behandlung von Herzkrankheiten spezialisiert hat. Er ist in der Lage, verschiedene Untersuchungen wie EKGs, Echokardiographien und Herzkatheteruntersuchungen durchzuführen, um Herzprobleme zu identifizieren und geeignete Behandlungen vorzuschlagen. Ein Herz-Kardiologe kann auch bei der Verwaltung von Risikofaktoren wie Bluthochdruck, Diabetes und Fettstoffwechselstörungen helfen, um das Risiko von Herzkrankheiten zu reduzieren. **
Top-Angebote
Produkte zum Begriff Vermögensverwaltende-Personengesellschaften:
-
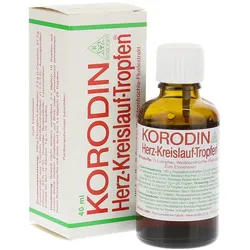
Korodin Herz Kreislauf TropfenAnwendungsgebiet von Korodin Herz Kreislauf TropfenKorodin Herz Kreislauf Tropfen beruhen auf einer pflanzlichen Basis und werden zur Behandlung von Vegetativ-funktionellen Herz-Kreislauf-Beschwerden, bei hypotonen und orthostatischen Kreislaufstörungen sowie zur unterstützenden Behandlung bei nachlassender Leistungsfähigkeit des Herzens entsprechend Stadium II nach NYHA angewendet. Mit Korodin Herz Kreislauf Tropfen können Sie Schwindelanfälle, welche beim Aufstehen nach langem Liegen auftreten, mildern sowie Ihre Atmung und die Sauerstoffaufnahme verbessern. Wirkungsweise von Korodin Herz Kreislauf TropfenDer Extrakt aus Weißdornbeeren fördert die Durchblutung des Herzens, das so besser mit Sauerstoff versorgt wird. Der in Korodin Herz Kreislauf Tropfen enthaltene Wirkstoff D-Campher wirkt ebenfalls durchblutungsfördernd.Wirkstoffe / Inhaltsstoffe / Zutaten25 mg Campher973 mg Weißdornbeeren Fluidextrakt, (1:1,3-1,5), Auszugsmittel: EthanolEthanol 60% (V/V) Hilfstoff (+)Levomenthol Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden,wenn Sie überempfindlich (allergisch) gegen D-Campher oder Weißdorn oder einen der sonstigen Bestandteile des Präparates sind,von Säuglingen und Kleinkindern bis zu 2 Jahren (Gefahr eines Kehlkopfkrampfes),von Patienten mit Bronchialasthma oder anderen Atemwegserkrankungen, die mit einer ausgeprägten Überempfindlichkeit der Atemwege einhergehen, wegen des Gehaltes an Campher. Die Inhalation der Tropfen kann zu Atemnot führen oder einen Asthmaanfall auslösen.DosierungSoweit nicht anders verordnet, tropfen Sie 3x täglich 10 Korodin Herz Kreislauf Tropfen unverdünnt auf die Zunge oder auf ein Stück Zucker, welches Sie langsam im Mund zergehen lassen. Diabetiker können Korodin Herz Kreislauf Tropfen alternativ auch auf ein Stück Brot tropfen, welches langsam gekaut wird. Bei Schwächeanfällen und drohendem Zusammenbruch nehmen Sie im Abstand von 15 Minuten bis zu 10 Korodin Herz Kreislauf Tropfen6,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Crataegutt Herz-Kreislauf-TropfenAnwendungsgebiet von Crataegutt Herz-Kreislauf-TropfenCrataegutt Herz-Kreislauf-Tropfen stärken die Herzkraft für ein vitaleres Leben. Bei nachlassender körperlicher Leistungsfähigkeit und Herzproblemen kann der Alltag oft zur Belastung werden. Crataegutt Herz-Kreislauf-Tropfen stärken das Herz, verbessern die Durchblutung der Herzkranzgefäße und des Herzmuskels und erhöhen Ihre körperliche Belastbarkeit. Obendrein helfen Crataegutt Herz-Kreislauf-Tropfen den Herzrhythmus zu regulieren. Crataegutt Herz-Kreislauf-Tropfen tragen zu einem aktiven Leben bei. Sie werden Ihr Leben wieder in vollen Zügen genießen können.Wirkungsweise von Crataegutt Herz-Kreislauf-TropfenCrataegutt Herz-Kreislauf-Tropfen sind ein rein pflanzliches Arzneimittel zur Steigerung Ihrer körperlichen Belastbarkeit. Das rezeptfreie Qualitätsprodukt aus Ihrer Versandapotheke besteht aus konzentriertem Weißdornextrakt. Crataegutt Herz-Kreislauf-Tropfen enthalten den sogenannten „Herz-OPC“. Das sind spezielle pflanzliche Inhaltsstoffe, die gezielt den Herzmuskel kräftigen und ihn mit mehr Sauerstoff versorgen. Crataegutt Herz-Kreislauf-Tropfen kann man problemlos mit anderen Arzneimitteln kombinieren.Wirkstoffe / Inhaltsstoffe / ZutatenWirkstoffe von Crataegutt Herz-Kreislauf-Tropfen: 1 ml Flüssigkeit (entspr. 20 Tropfen) enthält: 125,3 mg Weissdornblätter, Blüten-Dickextrakt (2,8-5,3:1) Auszugsmittel: Ethanol 45% (m/m) Hilfsstoffe von Crataegutt Herz-Kreislauf-Tropfen: Glycerol, Propylenglycol, Sorbitol 70, gereinigtes Wasser GegenanzeigenBei Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Crataegutt Herz-Kreislauf-Tropfen: Nehmen Sie 3-mal täglich 30 bis 40 Tropfen ein. Crataegutt Herz-Kreislauf-Tropfen können je nach Wunsch unverdünnt oder in etwas Flüssigkeit (Wasser, Tee oder Fruchtsaft) unabhängig von den Mahlzeiten eingeno25,36 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist ein Herzinfarkt eine Herz Kreislauf Erkrankung?
Ein Herzinfarkt ist eine plötzliche Unterbrechung der Blutzufuhr zum Herzmuskel, die in der Regel durch eine Blockade in den Herzkranzgefäßen verursacht wird. Dies führt dazu, dass Teile des Herzmuskels geschädigt oder absterben. Ein Herzinfarkt ist daher eine akute Erkrankung des Herzkreislaufsystems. Herz-Kreislauf-Erkrankungen sind eine Gruppe von Erkrankungen, die das Herz und die Blutgefäße betreffen. Dazu gehören unter anderem Herzinfarkte, Schlaganfälle, Bluthochdruck, Herzinsuffizienz und Arteriosklerose. Ein Herzinfarkt ist also eine spezifische Form einer Herz-Kreislauf-Erkrankung. Herz-Kreislauf-Erkrankungen sind weltweit eine der häufigsten Todesursachen. Risikofaktoren für diese Erkrankungen sind unter anderem Rauchen, ungesunde Ernährung, Bewegungsmangel, Übergewicht und genetische Veranlagung. Daher ist es wichtig, auf eine gesunde Lebensweise zu achten, um das Risiko für Herz-Kreislauf-Erkrankungen, einschließlich Herzinfarkt **
-
Was kostet eine Vermögensverwaltende GmbH?
Eine vermögensverwaltende GmbH ist eine Gesellschaft, die sich hauptsächlich mit der Verwaltung von Vermögen beschäftigt, anstatt aktiv am Geschäftsbetrieb teilzunehmen. Die Kosten für die Gründung einer solchen GmbH können je nach Anbieter und Umfang der Dienstleistungen variieren. Zu den typischen Kosten gehören die Notarkosten für die Gründung, die Gebühren für die Eintragung ins Handelsregister und gegebenenfalls Beratungs- oder Verwaltungsgebühren. Es ist ratsam, sich im Vorfeld über die genauen Kosten zu informieren und gegebenenfalls Angebote von verschiedenen Anbietern einzuholen, um die besten Konditionen zu erhalten. Was kostet eine Vermögensverwaltende GmbH? **
-
Wann lohnt sich Vermögensverwaltende GmbH?
Die Gründung einer vermögensverwaltenden GmbH kann sich lohnen, wenn Sie über ein beträchtliches Vermögen verfügen und dieses professionell verwalten lassen möchten. Eine GmbH bietet den Vorteil der Haftungsbeschränkung, was besonders bei größeren Vermögen wichtig sein kann. Zudem ermöglicht die GmbH-Struktur eine klare Trennung zwischen privatem und geschäftlichem Vermögen. Wenn Sie eine langfristige Vermögensplanung und -sicherung anstreben, kann die Gründung einer vermögensverwaltenden GmbH sinnvoll sein. Es ist ratsam, sich vor der Gründung ausführlich beraten zu lassen, um die individuellen steuerlichen und rechtlichen Aspekte zu berücksichtigen. **
-
Was darf eine Vermögensverwaltende GmbH?
Eine vermögensverwaltende GmbH darf grundsätzlich Vermögensgegenstände erwerben, verwalten und veräußern. Sie kann beispielsweise Immobilien, Wertpapiere oder Beteiligungen an anderen Unternehmen halten. Die GmbH darf Einnahmen aus Vermietung, Verpachtung oder Kapitalanlagen erzielen und diese Gewinne reinvestieren oder ausschütten. Es ist jedoch wichtig zu beachten, dass eine vermögensverwaltende GmbH keine gewerblichen Tätigkeiten ausüben darf, um nicht als Handelsgesellschaft eingestuft zu werden. Insgesamt dient die GmbH dazu, das Vermögen ihrer Gesellschafter zu verwalten und langfristig zu vermehren. **
Ähnliche Suchbegriffe für Vermögensverwaltende-Personengesellschaften
-
Vermögensverwaltende PersonengesellschaftenVermögensverwaltende Personengesellschaften , Zivilrecht - Steuerrecht, National - International , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250331, Redaktion: Haase, Florian~Dorn, Katrin, Edition: NED, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 450, Keyword: Familiengesellschaft; GbR; Gewerbebetrieb; KG; OHG; Personengesellschaft; Vermögensverwaltung; Zebragesellschaft, Fachschema: Abgabe - Abgabenordnung - AO~Gesellschaft (des bürgerlichen Rechts) / Personengesellschaft~Personengesellschaft~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 428 Blätter, Länge: 240, Breite: 160, Höhe: 29, Gewicht: 826, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Engel, Michaela: Vermögensverwaltende Personengesellschaften im ErtragsteuerrechtVermögensverwaltende Personengesellschaften im Ertragsteuerrecht , Die ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft und ihrer Gesellschafter wirft regelmäßig komplexe Fragestellungen auf, denn die gesetzlichen Vorschriften sind lückenhaft und die Rechtsprechung überaus fallbezogen. Es fehlen klare Abgrenzungskriterien, wann die Bruchteilsbetrachtung Anwendung finden soll, und wann die gesamthänderische Bindung der Wirtschaftsgüter auch steuerrechtlich akzeptiert wird. Dieses Handbuch fasst systematisch die grundlegenden Strukturen der Besteuerung von vermögensverwaltenden Personengesellschaften zusammen. Es behandelt insbesondere die Themenkomplexe, bei denen sich Abweichungen zur autonom tätigen Einzelperson im Rahmen der Überschusseinkünfte ergeben. International tätigen Personengesellschaften ist ein eigenes Kapitel gewidmet. Etwaige Auswirkungen des MoPeG auf die vermögensverwaltende Personengesellschaft werden skizziert sowie auf die Option zur Körperschaftsbesteuerung eingegangen. Schwierige Sachverhalte verdeutlicht die Autorin mit anschaulichen Beispielen. Praxishinweise geben konkrete Tipps für die tägliche Arbeit. Inhaltsverzeichnis: A. Einleitung. B. Ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft. C. Einkünfte aus Kapitalvermögen gem. § 20 EStG. D. Einkünfte aus Vermietung und Verpachtung gem. § 21 EStG. E. Veräußerungsgeschäfte und vermögensverwaltende Personengesellschaft. F. Gründung und Eintritt, Auflösung und Austritt bei der vermögensverwaltenden Personalgesellschaft. G. Zebragesellschaft. H. Verlustausgleichsbeschränkung des § 15a EStG. I. Vermögensverwaltende Personengesellschaften im internationalen Steuerrecht. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive, Erscheinungsjahr: 20230901, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Engel, Michaela, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 527, Keyword: Personengesellschaft; vermögensverwaltende Personengesellschaft; Vermögensverwaltung; Zebragesellschaft; Besteuerung; Steuerrecht; Verlustausgleich; Verlustausgleichsbeschränkung; Ertragsteuern, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Rechnungswesen~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Länge: 211, Breite: 150, Höhe: 32, Gewicht: 691, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067837001 V14550-9783482631832-1 B0000067837002 V14550-9783482631832-2, Vorgänger EAN: 9783482631825 9783482631818, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239366884,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine vermögensverwaltende Personengesellschaft?
Eine vermögensverwaltende Personengesellschaft ist eine Rechtsform, in der mehrere Personen gemeinsam Vermögen verwalten. Dabei handelt es sich in der Regel um eine Gesellschaft bürgerlichen Rechts (GbR) oder eine Partnerschaftsgesellschaft (PartG). Die Gesellschafter verwalten gemeinsam das Vermögen der Gesellschaft, das aus verschiedenen Anlageformen wie Immobilien, Wertpapieren oder Unternehmensbeteiligungen bestehen kann. Anders als bei einer gewerblichen Personengesellschaft liegt der Fokus hier auf der Verwaltung und dem Erhalt des Vermögens, nicht auf der Erzielung von Gewinnen durch unternehmerische Tätigkeiten. Steuerlich werden vermögensverwaltende Personengesellschaften oft wie Privatpersonen behandelt. **
-
Welche Untersuchungen führt ein Kardiologe bei Patienten mit Herz-Kreislauf-Erkrankungen durch?
Ein Kardiologe führt in der Regel eine körperliche Untersuchung, eine Anamneseerhebung und eine Auswertung von Laborwerten durch. Darüber hinaus können auch EKG, Belastungs-EKG, Echokardiographie, Herzkatheteruntersuchung und weitere bildgebende Verfahren wie MRT oder CT zum Einsatz kommen, um die genaue Diagnose zu stellen. Die individuellen Untersuchungen hängen von der Art der Herz-Kreislauf-Erkrankung und den Symptomen des Patienten ab. **
-
Wie haften Personengesellschaften?
Personengesellschaften haften grundsätzlich mit ihrem gesamten Vermögen für Verbindlichkeiten. Das bedeutet, dass die Gesellschafter auch mit ihrem Privatvermögen für Schulden der Gesellschaft haften können. Die Haftung kann jedoch durch einen Gesellschaftsvertrag beschränkt werden. Bei einer OHG oder einer GbR haften die Gesellschafter als Gesamtschuldner, während bei einer KG die Haftung je nach Beteiligungsquote der Gesellschafter unterschiedlich ausfallen kann. Es ist daher wichtig, sich über die Haftungsregelungen im Gesellschaftsvertrag im Klaren zu sein. **
-
Was ist ein Herz-Kardiologe?
Ein Herz-Kardiologe ist ein Facharzt für Kardiologie, der sich auf die Diagnose und Behandlung von Herzkrankheiten spezialisiert hat. Er ist in der Lage, verschiedene Untersuchungen wie EKGs, Echokardiographien und Herzkatheteruntersuchungen durchzuführen, um Herzprobleme zu identifizieren und geeignete Behandlungen vorzuschlagen. Ein Herz-Kardiologe kann auch bei der Verwaltung von Risikofaktoren wie Bluthochdruck, Diabetes und Fettstoffwechselstörungen helfen, um das Risiko von Herzkrankheiten zu reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.